ការយល់ដឹង
ទស្សនៈទីផ្សារ1 កក្កដា 2026អាន 2 នាទី

2026 June Market Outlook: From AI-Led Momentum to Persistent Uncertainty—A Disciplined Path Forward
2026 June Market Outlook: From AI-Led Momentum to Persistent Uncertainty—A Disciplined Path Forward

Stronger than expected inflation in the US led newly installed Fed Chair Kevin Warsh to reinforce expectations that any rate cut is more likely in late 2026 or into 2027. Despite this hawkish view, US equities pushed to fresh highs, led by technology stocks. This period also saw Space Exploration Technologies Corp.’s (“SpaceX”) record-setting initial public offering, becoming a focal point for risk appetite and growth sentiment, which further amplified market enthusiasm. In the near term, the success of the SpaceX listing is likely to add further liquidity into space, artificial intelligence (“AI”) infrastructure and adjacent sectors. 

Investor sentiment remains heavily concentrated in AI-related and technology names, and some investors view the Asian market as a way to increase exposure at more attractive valuations than US technology leaders. Strong momentum in Asia is led by Korea, Taiwan and Japan, which play a central role in the AI and memory chip supply chain. On the other hand, China continues to lag even with incremental policy support.  

In other key markets, UK equities underperformed their peers, and Eurozone technology stocks performed moderately amid weak macroeconomic data, where the pullback in oil prices eased some inflationary pressure. Markets remain highly sensitive to developments in the Strait of Hormuz, where disruptions and the current partial normalisation of shipping through the strait weigh on energy prices and inflation expectations.  

Against this backdrop, maintaining well-diversified exposure across geographies and themes remains important. We continue to be highly selective in stock selection, adhering to a disciplined, bottom-up approach to portfolio construction that prioritises quality and resilience to macroeconomic uncertainty.
ចែករំលែក

ការយល់ដឹងបន្ថែម

លទ្ធផលមូលនិធិមូលបត្រកម្មសិទ្ធិអាស៊ី ប៊ីអេអឹមស៊ី (BAEF Fund) គិតត្រឹមថ្ងៃទី១៦ ខែតុលា ឆ្នាំ២០២៦
Announcement23 តុលា 2026

លទ្ធផលមូលនិធិមូលបត្រកម្មសិទ្ធិអាស៊ី ប៊ីអេអឹមស៊ី (BAEF Fund) គិតត្រឹមថ្ងៃទី១៦ ខែតុលា ឆ្នាំ២០២៦

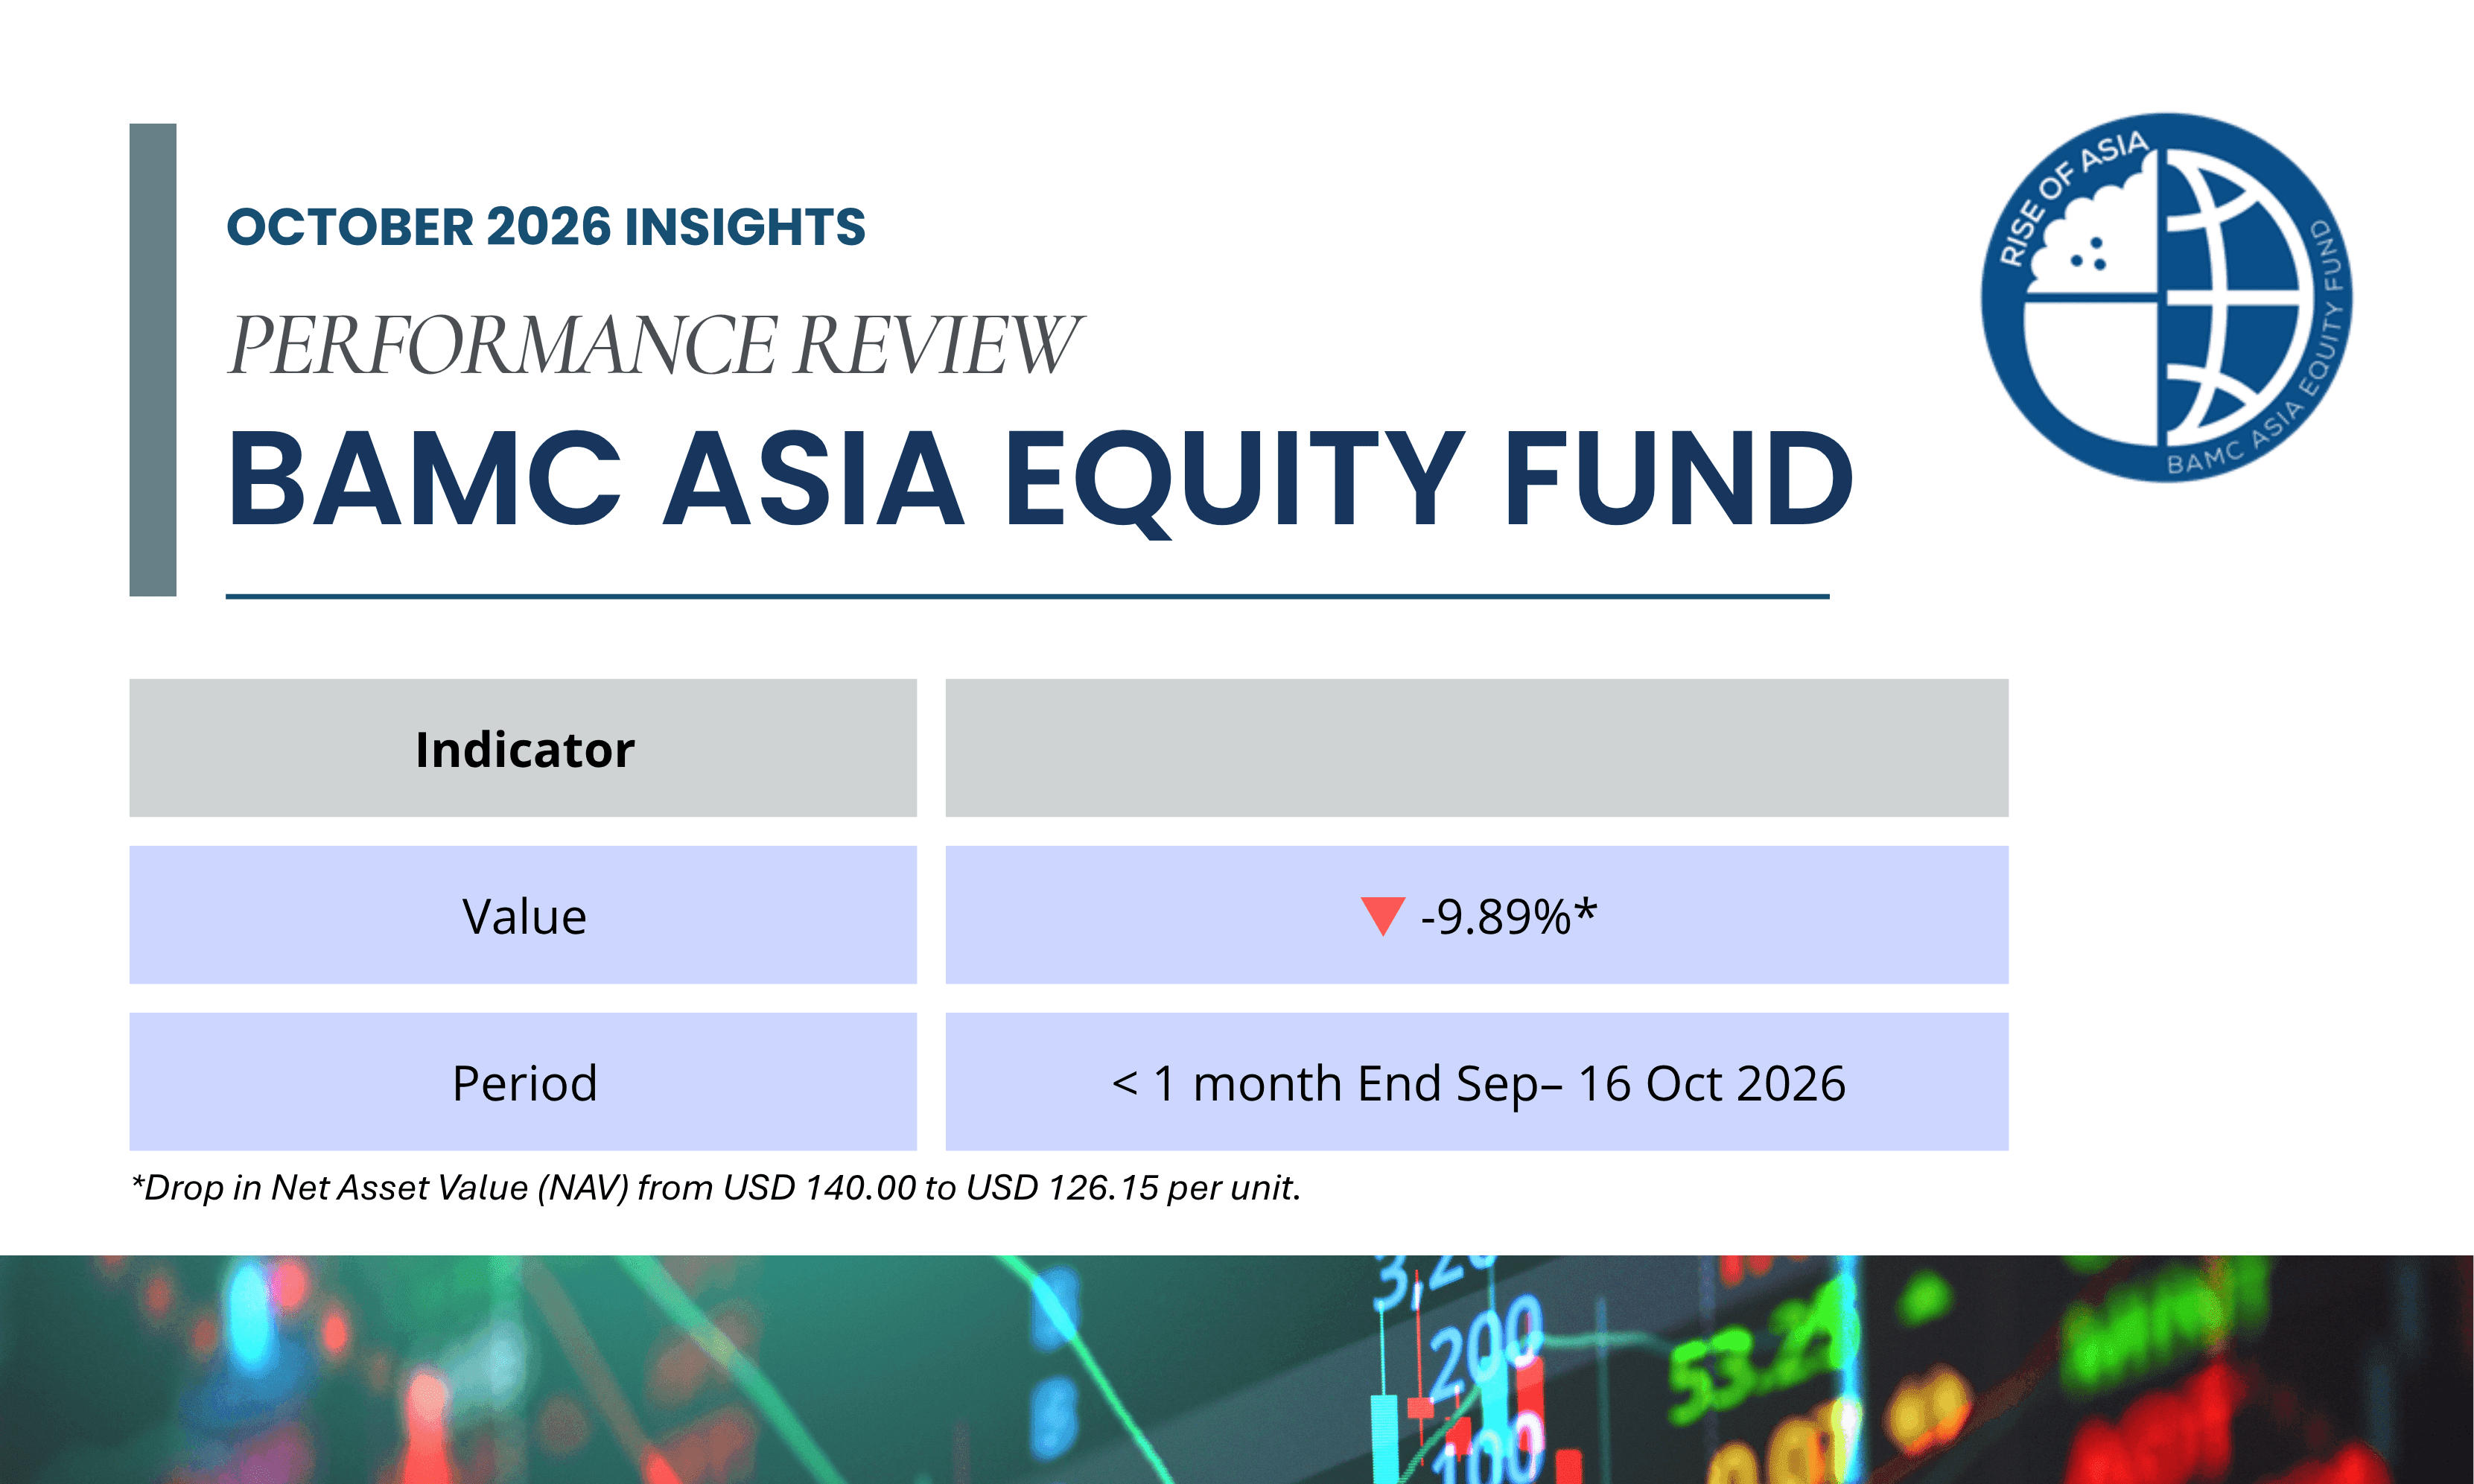
ស្ថានភាពទីផ្សារក្នុងខែតុលា ចាប់តាំងពីចុងខែកញ្ញា ទីផ្សារភាគហ៊ុនសកលបានប្រឈមនឹងសម្ពាធពីការកើនឡើងនៃ ថ្លៃដើមរបស់ប្រាក់ កម្ចី ( Borrowing costs) និង ការត្រួតពិនិត្យកាន់តែខ្លាំងឡើងលើ ផលចំណេញពី ការចំណាយ ពាក់ព័ន្ធនឹង បច្ចេកវិទ្យា បញ្ញាសប្បនិម្មិត (AI) ។ អតិផរណានៅក្នុង សហរដ្ឋ អាមេរិកបានកើនឡើងខ្ពស់ លើសពី ការរំពឹងទុក នាំឱ្យមានការ ព្យាករណ៍ថា ធនាគារកណ្តាល សហរដ្ឋ អាមេរិក នឹង រឹតបន្តឹងគោលនយោបាយរូបិយវត្ថុបន្ថែមទៀត បណ្ដាលឱ្យ ប៉ះពាល់ យ៉ាង ខ្លាំងជា ពិសេសលើការវាយតម្លៃភាគហ៊ុននៃវិស័យបច្ចេកវិទ្យា និងវិស័យពាក់កណ្តាលចម្លង ( Semiconductor) ។ តម្លៃប្រេងដែលបន្តកើនឡើងស្ថិតក្នុងកម្រិតខ្ពស់ បានបន្ថែមសម្ពាធ មួយ បន្ថែមទៀតទៅលើក្តីបារម្ភ អំពី អតិផរណា។ ជារួម ទីផ្សារភាគហ៊ុនក្នុងតំបន់អាស៊ីដែល ផ្ដោតខ្លាំង លើវិស័យបច្ចេកវិទ្យា បានទទួលរងនូវសម្ពាធលក់ចេញក្នុងទំហំ ដ៏ច្រើន នៅក្នុងអំឡុងពេលនៃការចុះខ្សោយនៃវិស័យបច្ចេកវិទ្យាសកលក្នុងខែតុលា។ ការវិនិយោគ របស់យើងលើភាគហ៊ុនក្នុងតំបន់អាស៊ី បានឆ្លុះបញ្ចាំងពីការផ្តោតអារម្មណ៍របស់យើងលើឱកាសកំណើនរយៈពេលវែងនៅក្នុ ង តំបន់នេះ។ បម្រែបម្រួលថ្លៃភាគហ៊ុនយ៉ាងគំហុក ក្នុងរយៈពេលខ្លី គឺជាហានិភ័យដែលកើតមានឡើងជាធម្មជាតិក្នុងវិធីសាស្ត្រវិនិយោគ មួយ នេះ ប៉ុន្តែការសម្រេចចិត្តវិនិយោគរបស់យើងនៅតែបន្ត ផ្ដល់អាទិ៍ភាព លើ មូលដ្ឋានគ្រឹះរបស់ក្រុមហ៊ុន និងសក្តានុពលរបស់ក្រុមហ៊ុនទាំងនោះក្នុងការបង្កើតផលចំណេញប្រកបដោយចីរ ភាព ក្នុងរយៈពេលវែង ។ មូលហេតុដែលនាំឱ្យ ផលប័ត្រវិនិយោគ មានការធ្លាក់ចុះ នៅក្នុងបរិបទនេះ កត្តាចម្បងដែលជិះឥទ្ធិពលអវិជ្ជមានដល់លទ្ធផលរបស់មូលនិធិ BAEF គឺការប្រមូលផ្តុំការ វិ និយោគលើភាគហ៊ុនប្រទេសកូរ៉េខាងត្បូង តៃវ៉ាន់ និងភាគហ៊ុនពាក់ព័ន្ធនឹងវិស័យពាក់កណ្តាលចម្លង ( Semiconductor) ដែលភាគហ៊ុនទាំងនេះបូកបញ្ចូលគ្នាមានទំហំ ៣២ , ៣% នៃផលប័ត្រវិនិយោគសរុប និង បានរួមចំណែកប្រមាណ ៤% ក្នុងទំហំនៃតម្លៃដែលបានធ្លាក់ចុះ។ មូលនិធិដែលអាចជួញដូរបាននៅប្រទេសកូរ៉េ ខាងត្បូង និងភាគហ៊ុនក្រុមហ៊ុន Samsung តែពីរមុខនេះ បានទាញទម្លាក់តម្លៃប្រមាណ ២% ទៅហើយ។ ប្រទេសកូរ៉េខាងត្បូង បានរងផលប៉ះពាល់យ៉ាងធ្ងន់ធ្ងរ ជាពិសេសពីការដកដើមទុនចេញ/ការលក់ចេញនូវភាគ ហ៊ុនពាក់ព័ន្ធនឹង បច្ចេកវិទ្យា បញ្ញាសប្បនិម្មិត (AI) ។ នៅថ្ងៃទី១៥ ខែតុលា សន្ទស្សន៍ភាគហ៊ុនគំរូ ( Benchmark index) របស់ប្រទេសនេះ បានធ្លាក់ចុះប្រមាណ ៨%។ ការធ្លាក់ចុះនៃតម្លៃភាគហ៊ុនរបស់ក្រុមហ៊ុន Samsung បានកើតឡើង បើទោះបីជាក្រុមហ៊ុនបានផ្ដល់ការព្យាករណ៍ថា ប្រាក់ចំណេញប្រតិបត្តិការ សម្រាប់ត្រីមាសទីបីនឹងកើនឡើងយ៉ាងច្រើនក៏ដោយ ដែលនេះបង្ហាញថាក្នុងរយៈពេលខ្លីក្តីបារម្ភលើការវាយតម្លៃ ភាគហ៊ុន លក្ខខណ្ឌហិរញ្ញប្បទាន និងការប្រកួតប្រជែង មានទម្ងន់ធ្ងន់ជាងភាពប្រសើរឡើងនៃប្រាក់ចំណេញ។ ការធ្លាក់ចុះនេះត្រូវបានបង្កើនទម្ងន់បន្ថែមទៀត ដោយសារការធ្លាក់ថ្លៃយ៉ាងគំហុកនៃតម្លៃភាគហ៊ុនរបស់ក្រុមហ៊ុន ខ្នាត តូច និងភាគហ៊ុនក្នុងវិស័យហិរញ្ញវត្ថុមួយចំនួននៅប្រទេសសិង្ហបុរី។ ភាគហ៊ុន Addvalue បានធ្លាក់ចុះ ២២ , ៩% , UOB Kay-Hian ធ្លាក់ចុះ ២៥ , ២% និង OCBC ធ្លាក់ចុះ ១០ , ៣%។ ធនាគារ OCBC បានប្រឈមមុខនឹងកត្តាជំរុញអវិជ្ជមានជាក់លាក់មួយ នៅពេលដែលស្ថាប័ន Citi បានទម្លាក់ចំណាត់ថ្នាក់ភាគហ៊ុននេះពី « អព្យាក្រឹត ( Neutral)» មក « លក់ ( Sell)» ដោយលើកឡើងពីហានិភ័យនៃប្រាក់ចំណេញត្រីមាសទីបី សម្ពាធលើគម្លាតអត្រាការប្រាក់សុទ្ធ ( Net interest margins) ដែលកើតចេញពីថ្លៃដើមប្រាក់បញ្ញើខ្ពស់ជាងមុន និងលទ្ធភាពនៃការត្រឡប់មករកកម្រិតធម្មតានៃប្រាក់ចំណូលពីសេវាកម្មគ្រប់គ្រងទ្រព្យសកម្ម ដែលធ្លាប់តែកើន ឡើងយ៉ាងខ្លាំងខុសធម្មតាក្នុងឆមាសទីមួយ។ ចំណែកឯភាពចុះខ្សោយនៃតម្លៃភាគហ៊ុន Addvalue គឺបណ្តាល ម កពីការលក់យកប្រាក់ចំណេញបន្ទាប់ពីតម្លៃភាគហ៊ុននេះបានកើនឡើងយ៉ាងខ្លាំងនាពេលកន្លងមក។ ក្រុមហ៊ុនផ្គត់ផ្គង់ពាក់ព័ន្ធនឹងវិស័យពាក់កណ្តាលចម្លង ( Semiconductor) នៅប្រទេសសិង្ហបុរី ដែលផ្គត់ផ្គង់ដល់ក្រុមហ៊ុនផលិតបន្ទះឈីបធំៗ បានធ្លាក់ចុះតម្លៃយ៉ាងគំហុកជាងក្រុមហ៊ុនផលិតបន្ទះឈីបខ្នាតធំទៅទៀត ដោយភាគហ៊ុន Frencken បានធ្លាក់ចុះ ១៤ , ៩% , UMS ធ្លាក់ចុះ ១៤ , ៨% និង AEM ធ្លាក់ចុះ ៩ , ៩%។ ភាគ ហ៊ុនទាំងនេះបូកបញ្ចូលគ្នាមានទំហំប្រមាណ ១៤% នៃផលប័ត្រវិនិយោគសរុប និងបានទាញទម្លាក់តម្លៃបន្ថែមទៀតប្រមាណ ២ , ៣%។ ដូចគ្នានឹងការលក់ចេញភាគហ៊ុនបច្ចេកវិទ្យាសកលផងដែរ ក្តីបារម្ភកាន់តែ ខ្លាំង លើវដ្តនៃការវិនិយោគលើវិស័យ បច្ចេកវិទ្យា AI បានដាក់សម្ពាធលើចិត្តសាស្ត្រទីផ្សារ លើសពីលទ្ធផលប្រតិបត្តិការដែលបានរាយការណ៍របស់ក្រុមហ៊ុននីមួយៗទៅទៀត។ ក៏មានភាគហ៊ុនមួយចំនួននៅក្នុង ផលប័ត្រវិនិយោគ ទទួលបានផលចំណេញ ប៉ុន្ដែវា មិនមានទំហំគ្រប់គ្រាន់ដើម្បីទប់ទល់នឹងការខាតបង់ទាំងនោះឡើយ។ ហេតុអ្វីបានជាយើងនៅតែបន្ដរក្សាការវិនិយោគរបស់យើងលើភាគហ៊ុនទាំងនេះ? ទោះបីជាមានភាពចុះខ្សោយនាពេលថ្មីៗនេះក៏ដោយ យើងនៅតែបន្តរក្សាទុកនូវភាគហ៊ុនទាំងនេះ ពីព្រោះកត្តា ជំរុញប្រាក់ចំណេញជាមូលដ្ឋាននៅតែមានភាពប្រាកដនិយម និងត្រូវគ្នានឹងរយៈពេលនៃការវិនិយោគរបស់យើ ង។ ការលក់ចេញយ៉ាងគំហុកនេះ បានទាញទម្លាក់តម្លៃភាគហ៊ុនឱ្យធ្លាក់ចុះខ្លាំងជាងលក្ខខណ្ឌវិនិយោគពិតប្រាកដក្នុងរយៈពេលមធ្យម ទៅរយៈពេលវែង។ នៅក្នុងវិស័យពាក់កណ្តាលចម្លង ( Semiconductor) ការកែតម្រូវថ្លៃនេះបានកើតឡើងក្នុងពេលដំណាលគ្នានឹងការកើនឡើងជាបន្តបន្ទាប់ នៃតម្រូវការលើសមត្ថភាព គណនារបស់បច្ចេកវិទ្យា AI (AI compute) ។ របាយការណ៍ចុងក្រោយ និងការបញ្ជាក់ការព្យាករណ៍របស់ក្រុមហ៊ុន TSMC បានចង្អុលបង្ហាញពីតម្រូវការស្ថិតស្ថេរលើបន្ទះឈីបកម្រិតខ្ពស់ ខណៈដែលការព្យាករណ៍ប្រាក់ចំណេញរបស់ក្រុមហ៊ុន Samsung ឆ្លុះបញ្ចាំងពីការលក់ និងតម្លៃបន្ទះអង្គចងចាំ ( Memory chips) ដ៏រឹងមាំជាងមុន។ ការវិវត្តទាំងនេះ ទ្រទ្រង់ដល់ការរក្សាទុកការវិនិយោគនៅក្នុងវិស័យនេះ ទោះ ជាយ៉ាងណាក៏ដោយ យើង ទទួលស្គាល់ថា ប្រតិបត្តិការអាជីវកម្មដ៏រឹងមាំ មិនអាចលុបបំបាត់ហានិភ័យនៃការវាយតម្លៃភាគហ៊ុន ឬលទ្ធភាពនៃបម្រែបម្រួលតម្លៃភាគហ៊ុន យ៉ាងគំហុកនោះឡើយ ។ ភាគហ៊ុន ក្នុង វិស័យពាក់កណ្តាលចម្លង ( Semiconductor) របស់យើងនៅប្រទេសសិង្ហបុរី ត្រូវបានបំបែក លើផ្នែកផ្សេងៗគ្នានៃវដ្តវិនិយោគនេះ។ ក្រុមហ៊ុន UMS ទទួលបានផលប្រយោជន៍ពីតម្រូវការឧបករណ៍ ធន់ធ្ងន់ និងការកើនឡើងនៃប្រតិបត្តិការលើបច្ចេកវិទ្យាវេចខ្ចប់បន្ទះឈីបកម្រិតខ្ពស់ ( Advanced packaging) រីឯ ក្រុមហ៊ុន AEM ផ្តល់នូវការចូលរួមក្នុងដំណើរការធ្វើតេស្តបន្ទះឈីបដែលមានភាពស្មុគស្មាញខ្លាំង ខណៈដែលក្រុមហ៊ុន Frencken ផ្តល់នូវ ពិពិធកម្មដោយផ្ដោតលើ ផ្នែកផលិត។ ហេតុផលនៃការរក្សាទុកនូវភាគហ៊ុនទាំងនេះ គឺផ្អែក លើប្រាក់ចំណេញរំពឹងទុកនាពេលអនាគតរបស់ពួកគេ ក្នុងពេលដែលអតិថិជនវិនិយោគបន្ថែមលើសមត្ថភាពផ លិត និងរចនាសម្ព័ន្ធបន្ទះឈីបកម្រិតខ្ពស់ ជាជាងការរំពឹងទុកថាភាគហ៊ុនពាក់ព័ន្ធនឹងវិស័យពាក់កណ្តាល ចម្លង (Semiconductor) ទាំងអស់នឹងងើបឡើងវិញក្នុងពេលដំណាលគ្នានោះឡើយ។ សម្រាប់ភាគហ៊ុននៅក្នុងវិស័យហិរញ្ញវត្ថុ លទ្ធផលប្រតិបត្តិការនាពេលថ្មីៗនេះ ផ្តល់នូវមូលដ្ឋានគ្រឹះក្នុងការបែងចែកឱ្យច្បាស់រវាងភាពចុះខ្សោយនៃតម្លៃភាគហ៊ុន និងការធ្លាក់ចុះនៃគុណភាពអាជីវកម្ម។ ប្រាក់ចំណូលពីសេវាកម្មគ្រប់គ្រងទ្រព្យសកម្ម និងប្រាក់ចំណូលមិនមែនការប្រាក់ផ្សេងទៀតរបស់ធនាគារ OCBC បានជួយទប់ទល់នឹងសម្ពាធលើគម្លាតអត្រាការប្រាក់កម្ចី ( Lending margins) ខណៈដែលស្ថានភាពដើមទុនរបស់ខ្លួននៅតែបន្តទ្រទ្រង់ដល់កំណើនអាជីវកម្ម និងការបែងចែកផលចំណេញ។ ក្រុមហ៊ុន UOB Kay Hian បានរាយការណ៍ពីប្រាក់ចំណេញឆមាសទីមួយកើនឡើងយ៉ាងខ្លាំង ដែលទ្រទ្រង់ដោយសកម្មភាពជួញដូរកាន់តែសកម្ម ប្រាក់ចំណូលពីកម្រៃជើងសារ និងប្រាក់ចំណូលពីការប្រាក់។ យើងនៅតែបន្តរក្សាការវិនិយោគលើប្រភពប្រាក់ចំណេញទាំងនេះ ខណៈដែលទទួលស្គាល់ថា ប្រាក់ចំណូលពាក់ព័ន្ធនឹងការគ្រប់គ្រងទ្រព្យសកម្ម និងសកម្មភាពឈ្មួញជើងសារ គឺមានភាពប្រែប្រួលងាយរងគ្រោះតាមស្ថានភាពទីផ្សារ ហើយអត្រាកំណើននាពេលថ្មីៗនេះ អាចនឹងមិនបន្តកើតមានក្នុងកម្រិតដដែលនោះឡើយ។ យើងនៅតែបន្តរក្សាការវិនិយោគលើក្រុមហ៊ុន Addvalue ដោយសារកំណើនរយៈពេលវែងនៃប្រព័ន្ធភ្ជាប់ទំនាក់ទំនងតាមផ្កាយរណប និងហេដ្ឋារចនាសម្ព័ន្ធអវកាស។ ភាពចុះខ្សោយនៃតម្លៃភាគហ៊ុននាពេលថ្មីៗនេះ ហាក់ដូចជាឆ្លុះបញ្ចាំងភាគខ្លះពីការលក់យកប្រាក់ចំណេញ បន្ទាប់ពីតម្លៃភាគហ៊ុនបានហក់ឡើងយ៉ាងខ្លាំង ខណៈដែលការបញ្ជាទិញជាបន្តបន្ទាប់ បានទ្រទ្រង់ដល់ទស្សនវិស័យកំណើនជាមូលដ្ឋានរបស់ក្រុមហ៊ុន។ នៅក្នុងខែកញ្ញា Addvalue បានប្រកាសពីការទទួលបានការបញ្ជាទិញថ្មីៗក្នុងទំហំទឹកប្រាក់ ១៥.០០០.០០០ (ដប់ប្រាំលាន) ដុល្លារអាមេរិក លើអាជីវកម្មប្រព័ន្ធភ្ជាប់ទំនាក់ទំនងអវកាស និងវិទ្យុឌីជីថលកម្រិតខ្ពស់របស់ខ្លួន ដែលធ្វើឱ្យបញ្ជីការបញ្ជាទិញដែលមិនទាន់សម្រេច ( Order book) កើនឡើងដល់ ២០ . ២០០.០០០ (ម្ភៃ លាន ពីររយពាន់ ) ដុល្លារអាមេរិក។ ការបំប្លែងការបញ្ជាទិញទាំងនេះឱ្យទៅជាប្រាក់ចំណេញ និងលំហូរសាច់ប្រាក់ នៅតែជាចំណុចស្នូលនៃលក្ខខណ្ឌវិនិយោគរបស់យើង។ សរុបរួមមក យើងនៅតែបន្តមានភាពប្រុងប្រយ័ត្ន និងជ្រើសរើសយ៉ាងសម្រិតសម្រាំង ហើយយើងមើលឃើញថាការធ្លាក់ចុះនេះ គឺជាឱកាសដ៏មានសក្តានុពលក្នុងការទិញបន្ថែមលើភាគហ៊ុនដែលមានស្រាប់ ជាជាង អង្គុយរង់ចាំមើលស្ថានភាពទីផ្សារដោយមិនធ្វើអ្វីទាំងអស់។ ការបន្តកាន់កាប់ភាគហ៊ុន នៅតែត្រូវផ្ដោតលើ មូលដ្ឋាន គ្រឹះរបស់ក្រុមហ៊ុន ការវាយតម្លៃភាគហ៊ុនក្នុងកម្រិតដែលអាចទទួលយកបាន និងកំណើនប្រាក់ចំណេញពិតប្រាកដ។ អ្វីដែលយើងនឹងធ្វើបន្ដ ជំហានប ន្ទាប់ យើងមានបំណងបង្កើនការវិនិយោគលើក្រុមហ៊ុន ដែលមានមូនធនទីផ្សារ ធំ ប្រកបដោយ គុណភាពខ្ពស់ និងក្រុមហ៊ុនឈានមុខដែលមានស្ថិរភាពរឹងមាំ ( Blue-chip companies) ដើម្បីពង្រឹងភាពធន់នៃផលប័ត្រវិនិយោគ នៅក្នុងអំឡុងពេលដែលទីផ្សារបន្តមានភាពមិនទៀងទាត់។ យើងនឹងផ្តល់ អាទិ៍ ភាពដល់អាជីវកម្មទាំងឡាយណាដែលមាន របាយការណ៍តុល្យការ រឹងមាំ ប្រាក់ចំណូល មានស្ថិរភាព និងលំហូរសាច់ប្រាក់ប្រកបដោយចីរភាពព្រមទាំងមានប្រៀប ក្នុង ប្រកួតប្រជែងប្រកបដោយនិរន្តរភាព។ ប្រសិនបើទីផ្សារនៅតែ បន្ដធ្លាក់ចុះ បន្ថែមទៀត វានឹងផ្តល់ឱកាសឱ្យយើងក្នុងការបង្កើនទំហំវិនិយោគនៅតម្លៃល្អ ខណៈពេលដែលយើងនៅតែប្រកាន់ខ្ជាប់នូវវិធីសាស្ត្រវិនិយោគប្រកបដោយវិន័យលើការវាយតម្លៃភាគហ៊ុន។ ការ បដិសេធ ៖ ឯកសារនេះត្រូវបានចេញផ្សាយក្នុងគោលបំណងផ្តល់ព័ត៌មាន និងបង្កើនការយល់ដឹងរបស់វិនិយោគិនតែប៉ុណ្ណោះ ដើម្បីពន្យល់ពីកត្តានានាដែលរួមចំណែកដល់ការប្រែប្រួលនៃតម្លៃទ្រព្យសកម្មសុទ្ធ ( NAV) របស់មូលនិធិ BAEF ។ ឯកសារនេះមិនមែនការណែនាំឱ្យវិនិយោគ ការផ្តល់យោបល់វិនិយោគ ការផ្តល់ជូន ឬការដេញថ្លៃដើម្បីទិញ-លក់ ឬកាន់កាប់ឯកតាមូលនិធិរបស់មូលនិធិ BAEF នោះឡើយ។ ព័ត៌មានដែលបានផ្តល់ជូននៅក្នុងឯកសារនេះ មិនគួរត្រូវបានយកមកធ្វើជាមូលដ្ឋានគ្រឹះតែមួយគត់សម្រាប់ការសម្រេចចិត្តវិនិយោគណាមួយឡើយ ហើយក៏មិនមែនជាការធានាចំពោះលទ្ធផលវិនិយោគនាពេលអនាគតនោះដែរ។ វិនិយោគិនគួរតែផ្អែក លើឯកសារផ្តល់ជូនជាផ្លូវការនិងឯកសារផ្ដល់ព័ត៌មាន ហើយវាយតម្លៃដោយប្រុងប្រយ័ត្នលើគោលដៅវិនិយោគផ្ទាល់ខ្លួន និងកម្រិតហានិភ័យដែលខ្លួនអាចទទួលយកបាន មុនពេលធ្វើការសម្រេចចិត្តវិនិយោគណាមួយ។

អាន 1 នាទីអានបន្ថែម
2026 September Market Outlook: Navigating Market Divergence
Market Outlook1 តុលា 2026

2026 September Market Outlook: Navigating Market Divergence

The Fed maintained a restrictive, data-dependent stance through August and subsequently raised the federal funds target range by 25 basis points to 3.75-4.00% citing persistent inflationary pressures. Updated projections point to the possibility of one further increase in 2026. Elevated long-dated US Treasury yields continue to present a valuation risk particularly for growth, technology and AI-related companies, whose expected cash flows lie further in the future. At the same time, continued corporate earnings delivery and investments in strategic technologies along the tech supply chain have so far helped the global economy absorb tighter financial conditions. Strong earnings guidance from major global technology companies supports the view that investment in data centres, advanced chips and supporting infrastructure remains resilient. Within Asia, performance has diverged meaningfully across countries. Singapore remains the region’s defensible market, with strong banking profitability and wealth management inflows attracting investor interest amid global uncertainty. Taiwan and South Korea’s technology sector continues to be major beneficiaries of surging AI-related demand. On the other hand, confidence towards China’s and Indonesia’s growth outlook remains fragile. China’s slow economic momentum is a result of a weak property market and slow domestic consumption, while Indonesia’s commodity price normalisation and concerns over capital outflows weigh on sentiment. Against this backdrop, maintaining well-diversified exposure across geographies and themes remains important. We continue to be highly selective in stock selection, adhering to a disciplined, bottom-up approach to portfolio construction that prioritises quality and resilience to macroeconomic uncertainty.
អាន 1 នាទីអានបន្ថែម
2026 August Market Outlook: Navigating Volatility
Market Outlook1 កញ្ញា 2026

2026 August Market Outlook: Navigating Volatility

Concerns around the durability of AI-related capital expenditure and intensifying competition triggered a sharp sector sell-off after a mid-July peak. Investor sentiment turned more discerning on the back of earnings season, and questions arose regarding how sustainable the AI investment pace is without eating into cash generation. Capital rotated out of semiconductors and into energy, financials and value stocks, shifting to markets and names seen as less exposed to a single-theme correction. Layered on top was renewed Middle East escalation and its effect on rates expectations. Brent crude spiked back above $100/barrel intermittently after the US reinstated a naval blockade on Iran and announced plans to impose a levy on cargo transiting Hormuz, although the levy was never implemented. This revived inflation concerns and caused markets to price a reduced likelihood of further Fed easing. Elevated US bond yields further weighed on stocks. Looking ahead, renewed conflict or another AI-related pullback could swiftly unwind recent sentiment gains and force a repricing of both rates and earnings expectations. Against this backdrop, we continue to favour a diversified, bottom-up approach that balances exposure to structural AI and technology themes with quality, less crowded names to weather through volatility.

អាន 1 នាទីអានបន្ថែម
ក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក សហការជាមួយ ក្រុមហ៊ុន មូលបត្រ អេស៊ីលីដា ម.ក រៀបចំសិក្ខាសាលា “ឱកាសមាសនៃការវិនិយោគមូលបត្រ”
Roadshow6 សីហា 2026

ក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក សហការជាមួយ ក្រុមហ៊ុន មូលបត្រ អេស៊ីលីដា ម.ក រៀបចំសិក្ខាសាលា “ឱកាសមាសនៃការវិនិយោគមូលបត្រ”

ក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក សហការជាមួយ ក្រុមហ៊ុន មូលបត្រ អេស៊ីលីដា ម.ក បានរៀបចំដោយជោគជ័យនូវសិក្ខាសាលាស្តីពី “ឱកាសមាសនៃការវិនិយោគមូលបត្រ” សម្រាប់ថ្នាក់ដឹកនាំ និងបុគ្គលិករបស់ ក្រុមហ៊ុន ហ្វតតេ អ៊ិនសួរឹនស៍ (ខេមបូឌា) ម.ក និងក្រុមហ៊ុន ហ្វតតេ ឡាយហ្វ៍ អឹសួរ៉ិនស៍ (ខេមបូឌា) ម.ក នៅថ្ងៃទី ០៦ ខែសីហា ឆ្នាំ២០២៦ នៅការិយាល័យ ហ្វតតេ អគារ One Park Tower។ សិក្ខាសាលានេះបានផ្តល់ជូនអ្នកចូលរួមនូវចំណេះដឹងដ៏មានតម្លៃអំពី មូលនិធិមូលបត្រកម្មសិទ្ធិអាស៊ី ប៊ីអេអឹមស៊ី (BAEF) ដែលរួមមានលក្ខណៈសំខាន់របស់មូលនិធិ យុទ្ធសាស្ត្រវិនិយោគ និងឱកាសវិនិយោគតាមរយៈមូលនិធិដែលគ្រប់គ្រងដោយក្រុមហ៊ុនគ្រប់គ្រងមូលនិធិដែលមានវិជ្ជាជីវៈ និងទទួលបានការអនុញ្ញាត ព្រមទាំងស្ថិតក្រោមការគ្រប់គ្រងរបស់ និយ័តករមូលបត្រកម្ពុជា (ន.ម.ក.)។ ក្នុងកម្មវិធីសិក្ខាសាលានេះ លោក សុខ ច័ន្ទតុលា អនុប្រធានផ្នែកលក់ និងទីផ្សារ នៃក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក បានធ្វើបទបង្ហាញក្រោមប្រធានបទ “តម្លៃនិងអត្ថប្រយោជន៍នៃការវិនិយោគក្នុងមូលនិធិមូលបត្រកម្មសិទ្ធិអាស៊ី ប៊ីអេអឹមស៊ី (BAEF)” ដោយចែករំលែកចំណេះដឹងអំពីឱកាសវិនិយោគ និងអត្ថប្រយោជន៍នៃ BAEF ដែលជាផ្នែកមួយនៃការរីកចម្រើននៃវិស័យមូលបត្រនៅកម្ពុជា។ សិក្ខាសាលានេះជាជំហានសំខាន់មួយបន្ថែមទៀតក្រោម កិច្ចសហការយុទ្ធសាស្ត្ររវាង ក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក ក្រុមហ៊ុន មូលបត្រ អេស៊ីលីដា ម.ក ក្រុមហ៊ុន ហ្វតតេ អ៊ិនសួរឹនស៍ (ខេមបូឌា) ម.ក និងក្រុមហ៊ុន ហ្វតតេ ឡាយហ្វ៍ អឹសួរ៉ិនស៍ (ខេមបូឌា) ម.ក ក្នុងគោលបំណងលើកកម្ពស់ការយល់ដឹងផ្នែកវិនិយោគ ពង្រឹងកិច្ចសហការរវាងភាគីពាក់ព័ន្ធ និងបង្កើតឱកាសសម្រាប់ការរីកចម្រើននៃកិច្ចសហការអាជីវកម្មនាពេលអនាគត។

អាន 1 នាទីអានបន្ថែម
ក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក ចូលរួមវេទិកា “Trust Forum 2026”
News4 សីហា 2026

ក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក ចូលរួមវេទិកា “Trust Forum 2026”

ក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក មានកិត្តិយសបានចូលរួមវេទិកា “បរធនបាលកិច្ច ឆ្នាំ២០២៦” ក្រោមមូលបទ “បរធនបាលកិច្ចក្នុងជវភាពនៃប្រព័ន្ធតួអង្គតែមួយ និងសមិទ្ធផលក្នុងរយៈពេល ៥ ឆ្នាំ” ក្រោមអធិបតីភាពដ៏ខ្ពង់ខ្ពស់របស់ ឯកឧត្ដមអគ្គបណ្ឌិតសភាចារ្យ អូន ព័ន្ធមុនីរ័ត្ន ឧបនាយករដ្ឋមន្រ្តី រដ្ឋមន្រ្តីក្រសួងសេដ្ឋកិច្ចនិងហិរញ្ញវត្ថុ និងជាប្រធានក្រុមប្រឹក្សាអាជ្ញាធរសេវាហិរញ្ញវត្ថុមិនមែនធនាគារ ដែលរៀបចំឡើងដោយនិយ័តករបរធនបាលកិច្ច កាលពីថ្ងៃទី៤ ខែកក្កដា ឆ្នាំ២០២៦ នៅសណ្ឋាគារ សុខា ភ្នំពេញ។ វេទិកានេះ ត្រូវបានរៀបចំឡើងដើម្បីប្រមូលផ្ដុំថ្នាក់ដឹកនាំរាជរដ្ឋាភិបាល និយ័តករ ប្រតិបត្តិករក្នុងវិស័យបរធនបាលកិច្ច គ្រឹះស្ថានហិរញ្ញវត្ថុ និងអ្នកជំនាញក្នុងវិស័យ ដើម្បីភ្ជាប់បណ្ដាញទំនាក់ទំនង ផ្លាស់ប្ដូរទស្សនៈ ចំណេះដឹង និងបទពិសោធន៍ ព្រមទាំងរួមចំណែកកំណត់ទិសដៅសម្រាប់បន្តអភិវឌ្ឍវិស័យបរធនបាលកិច្ចនៅកម្ពុជា ប្រកបដោយទំនុកចិត្ត អនុលោមភាព នវានុវត្តន៍ និងចីរភាព។ ថ្លែងក្នុងសុន្ទរកថាស្វាគមន៍ ឯកឧត្តម សុខ ដារ៉ា អគ្គនាយកនៃ និយ័តករបរធនបាលកិច្ច បានគូសរំលេចអំពីសាវតារ វឌ្ឍនភាព និងសមិទ្ធផលសំខាន់ៗនៃវិស័យបរធនបាលកិច្ចក្នុងរយៈពេល ៥ ឆ្នាំកន្លងមក ព្រមទាំងបានបញ្ជាក់ពីការបន្តជំរុញការអភិវឌ្ឍប្រព័ន្ធបរធនបាលកិច្ចប្រកបដោយតម្លាភាព ភាពធន់ និងចីរភាព។ តំណាងក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក លោក Eric Loo នាយកប្រតិបត្តិ និងជាអភិបាលប្រតិបត្តិ នៃក្រុមហ៊ុនបេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក បានអញ្ជើញចូលរួមវេទិកាដ៏មានសារៈសំខាន់នេះ។ ក្នុងនាមជាក្រុមហ៊ុនគ្រប់គ្រងមូលនិធិដែលទទួលបានអាជ្ញាបណ្ណនៅព្រះរាជាណាចក្រកម្ពុជា ក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក បន្តប្តេជ្ញាសហការយ៉ាងជិតស្និទ្ធជាមួយដៃគូបរធនបាលរបស់ខ្លួន ដើម្បីជំរុញកិច្ចសហប្រតិបត្តិការ ពង្រឹងទំនុកចិត្តលើទីផ្សារ និងរួមចំណែកគាំទ្រដល់ការអភិវឌ្ឍប្រកបដោយចីរភាពនៃវិស័យហិរញ្ញវត្ថុ និងការវិនិយោគនៅព្រះរាជាណាចក្រកម្ពុជា។

អាន 1 នាទីអានបន្ថែម
2026 July Market Outlook: Navigating Crosscurrents
Market Outlook3 សីហា 2026

2026 July Market Outlook: Navigating Crosscurrents

Central banks broadly maintained a data-dependent stance through the period and remained watchful even as global energy-driven inflation eased. The Federal Reserve reaffirmed its commitment to price stability even as growth prospects softened, while the European Central Bank similarly balanced improving headline inflation against still-elevated services prices. Closer to home, the Monetary Authority of Singapore raised its 2026 core inflation forecast on concerns that persistent price pressures could dampen household spending. The Hormuz disruption has driven inflation fears that outweigh traditional safe-haven demand. Gold and silver have moved in an unusual, counterintuitive pattern, falling rather than rallying as fighting escalated. In equities, investor sentiment shifted markedly as the AI-led rally that dominated the first half of the year gave way to a bout of volatility, prompting some rotation into value and cyclicals. Asian equities showed sharp dispersion rather than uniform resilience. In July 2026, Hong Kong’s Hang Seng emerged as the standout performer on continued strength in Chinese technology and AI names, while South Korea’s Kospi and Japan’s Nikkei slipped from June’s rebound as the memory-chip optimism and AI trade cooled. Looking ahead, markets remain caught between two competing narratives, a genuine easing of geopolitical and energy-driven inflation pressure, against the risk of renewed hostilities or a resurgence in AI-related volatility, which could quickly reverse recent gains in sentiment and reprice rate expectations. Against this backdrop, we continue to favour a diversified, bottom-up approach that balances exposure to structural AI and technology themes with quality, less crowded names to weather through volatility.

អាន 2 នាទីអានបន្ថែម