

洞察力
获取最新资讯、专家分析及市场展望,抢先洞察行业动态。
新闻中心
集体投资计划投资教育系列(第一篇)
投资于合法合规的投资产品 根据世界银行公布的数据,柬埔寨人均国内生产总值 (GDP) 已从 2010 年的 783 美元增长至 2021 年的 1,625 美元。 Statista.com 进一步预测,柬埔寨人均国内生产总值将持续上升,预计于 2028 年达到约 2,656 美元。随着中等收入群体的不断扩大以及居民整体财富水平的提升,社会对理性投资与财富管理的需求亦随之显著增长。 然而,近年市场上亦出现了大量涉及欺诈、失败甚至明显诈骗性质的投资项目。这凸显了投资者在追求财富增值的同时,更应提高风险意识,谨慎甄别投资产品的合法性与合规性。 在实际投资过程中,投资者往往容易被高回报承诺或熟悉感所吸引,却忽略了投资中最为关键的因素之一 —— 风险。 投资风险的主要类型包括但不限于: 交易对手风险 市场风险 汇率风险 流动性风险 监管风险 特定风险 环境风险 破产风险 运营风险 风险与回报的关系 基于历史数据可以清楚地看到,投资风险与投资回报之间存在直接关系。一般而言,潜在回报越高,所承担的风险也越大。这一关系通常可通过风险 — 回报曲线进行直观展示。 在实际投资中,为了有效控制和缓释风险,投资应尽量选择位于或高于风险 — 回报合理区间的投资机会。更为重要的是,投资者应优先选择合法、受监管的投资产品,以保障自身权益并降低遭受欺诈的可能性。 ❖ 合法合规的投资产品 ( 受监管 ) 在进行投资决策时,投资者应首先判断相关投资计划是否属于受监管投资产品、未受监管投资产品,或存在欺诈风险的非法项目。通常而言,受监管的投资产品须接受国家金融监管机构的严格监管与持续监督,相较其他投资形式,其安全性与透明度更高。 一般情况下,受监管的投资产品通常具备以下特征: 获得监管机构的正式批准或核准 由持牌基金管理人或持牌资产管理机构负责管理 具备完善的法律文件及信息披露机制,并通常由经监管机构认可的审计机构进行审计 基于上述监管框架,受监管投资计划涉及欺诈的风险极低,有助于有效保障投资者权益。 ❖ 柬埔寨集体投资计划市场的最新发展 鉴于集体投资计划市场对经济增长的重要潜力, —— 柬埔寨证券交易监管机构,作为负责监管、监督及推动柬埔寨证券市场发展的唯一监管机构,已通过颁布相关法规,逐步建立并完善该市场的制度基础与基础设施。 为推动集体投资计划市场的发展,柬埔寨证券交易监管机构于 2018 年 5 月 29 日正式颁布《集体投资计划业务许可与监管条例》,允许符合条件的机构向柬埔寨证券交易监管机构申请许可或批准,从事集体投资计划相关业务。 截至 2023 年第三季度( Q3 2023 ),柬埔寨证券交易监管机构已向以下机构颁发相关牌照或批准: 16 家基金管理公司 8 家受托机构 5 家基金分销机构 3 家基金行政管理机构 此外,柬埔寨证券交易监管机构于 2023 年 7 月 20 日进一步颁布《集合投资计划基金单位发行条例》。该法规明确了基金单位发行的条件与要求,以及发行后的持续运营与监管安排,以确保市场运作的有序性、问责性与透明度,并最重要地,全面保护包括投资者在内的所有市场参与者的合法权益。 ❖ 未受监管的投资产品 未受监管的投资计划通常由一般经营性公司运作,往往以高回报承诺吸引投资者,其监管仅限于基本的公司法层面,不受金融监管机构的实质性监督。在实践中,未受监管投资计划与投资诈骗项目往往难以清晰区分。 此类投资计划通常具有以下特征: 承诺异常高的投资回报 (往往“好得令人难以置信”,实际隐含极高风险) 文件与信息披露不足 (未充分披露潜在风险及隐性费用) 由规模极小的团队管理 (管理层背景往往被夸大或缺乏可核实性) 缺乏独立第三方验证机制 (未经过审计,所有关键流程由单一公司自行完成) 最重要的是,缺乏监管机构的合法性监督,投资计划的合规性无法得到保障 ❖ 投资诈骗或欺诈性投资计划 以下为近年来在柬埔寨发生的部分未受监管投资计划失败或涉嫌欺诈的案例: 2019 年国际外汇交易(International Forex Trading) 案件 该计划由少数个人运作,并向投资者承诺极高回报。项目缺乏必要的制衡机制,相关公司既负责资金投资决策,又负责向投资者发放支票。在缺乏独立第三方监督的情况下,此类未受监管机构容易作出虚假或夸大的投资承诺。 2017 年 Empire Big Capital Limited 与 Investment Consultant Association 案件 该投资计划同样由小型团队运作,并承诺每月高达 10% 的回报率。与上述案例类似,该项目缺乏基本的内控与监督机制,所有投资及资金运作均在公司内部完成,透明度极低。 涉嫌欺诈的土地投资计划案例 市场上亦曾出现多起土地投资项目失败并被指控涉嫌欺诈的情况。部分相关经营者已被逮捕、起诉,甚至判刑。此类土地投资项目普遍承诺高回报,但在资金使用方式、项目进展及现金流状况方面严重缺乏透明度。 ❖ 投资失败与投资诈骗的区别 需要特别强调的是,投资项目表现不佳与投资诈骗之间存在本质区别。 所有投资活动均伴随一定风险,市场环境变化、经济周期波动等因素,均可能导致合法投资项目出现亏损。 投资诈骗则发生在经营者根本无意将募集资金投入所宣称的投资项目之情况下,而是通过利用新投资者的资金向早期投资者支付所谓 “ 收益 ” 来制造盈利假象,此类行为被称为 “ 庞氏骗局 (Ponzi Scheme)” 。 所有诈骗项目均未经监管机构批准,不具备合法性。 ❖ 结论 在选择合法合规的投资产品时,投资者应重点考虑以下因素: 该公司是否受相关监管机构监管? 该投资产品是否获得相关监管机构的批准? 所承诺的回报率是否与其风险水平相匹配,是否具备合理性? 集合投资计划是否具备基本的制衡机制,例如独立的法律顾问、审计机构及其他专业服务机构? 最后,相信您的理性判断。 如果某项投资听起来“好得不真实”,投资者应保持谨慎,进行更深入的调查,并提出更多关键问题。在选择符合自身风险承受能力的合法投资时,合理的投资应有助于分散风险,并在长期内实现稳健的财富增长。 本文内容摘编自 柬埔寨证券交易监管机构 (SERC) 相关文章。
富亚资产管理向柬埔寨证券交易监管机构提交富亚亚洲股票基金申请集体投资计划基金单位发行批准
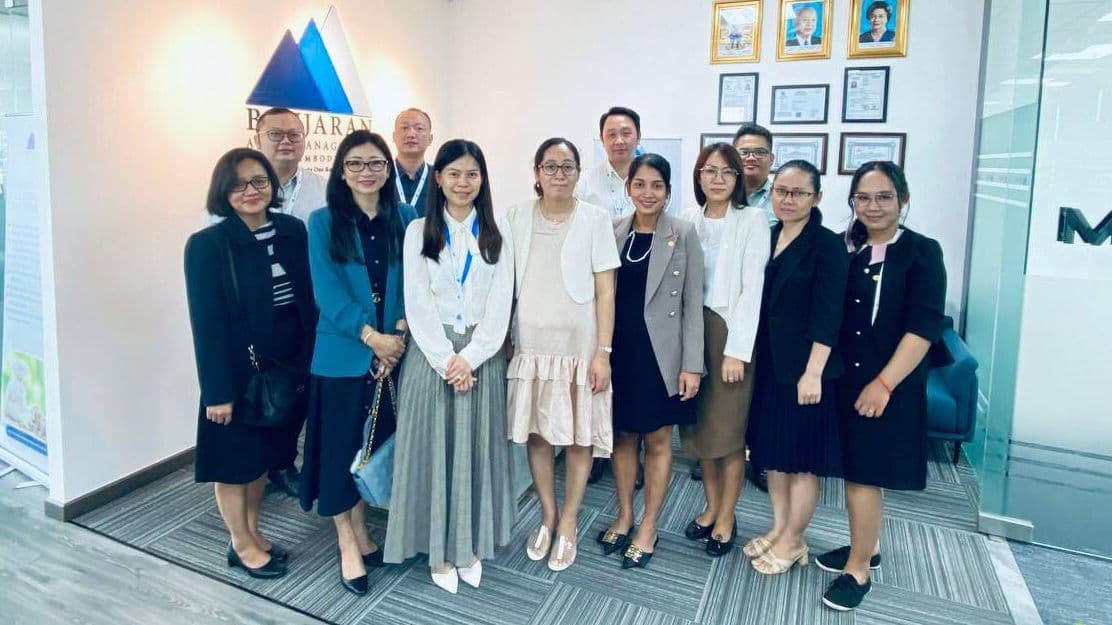
柬埔寨 · 金边 —— 富亚资产管理 ( 柬埔寨 ) 有限公司近日正式向柬埔寨证券交易监管机构提交富亚亚洲股票基金的基金单位公开发行审批申请。该申请依据柬埔寨 ** 集体投资计划 ** 监管框架提交,充分体现公司致力于为区域市场提供稳健、合规投资产品的承诺。 本次申请材料由柬埔寨证券交易监管机构——证券发行司司长 Thay Sokphalline 女士阁下 率领相关官员团队进行审查与检视。此次全面而严谨的监管审阅,标志着 富亚亚洲股票基金 在审批进程中迈出关键一步。该基金旨在拓宽投资者参与多元化股票投资组合的渠道,以满足亚洲股票投资解决方案日益增长的市场需求。 富亚亚洲股票基金 代表着柬埔寨资本市场发展的开创性尝试。富亚资产管理 ( 柬埔寨 ) 有限公司对该基金的市场前景充满信心,认为该产品有望吸引本地及国际投资者参与,为国家经济增长注入新动能。基金将重点布局亚洲地区具高增长潜力的行业与企业,力求在审慎风险管理的前提下,为投资者创造中长期稳健回报,并进一步提升柬埔寨在全球金融市场中的地位。 富亚资产管理 ( 柬埔寨 ) 有限公司将持续与监管机构保持紧密合作,确保全面遵循所有法律及金融监管要求。在获得最终批准后,富亚亚洲股票基金有望成为柬埔寨市场首批此类产品之一,为国家金融体系发展树立重要里程碑。 有关该基金的进一步进展及官方信息,敬请关注富亚资产管理 ( 柬埔寨 ) 有限公司及柬埔寨证券交易监管机构后续发布的正式公告
“集体投资计划 (CIS) 业务的准备度、机遇与发展潜力”专题炉边对话
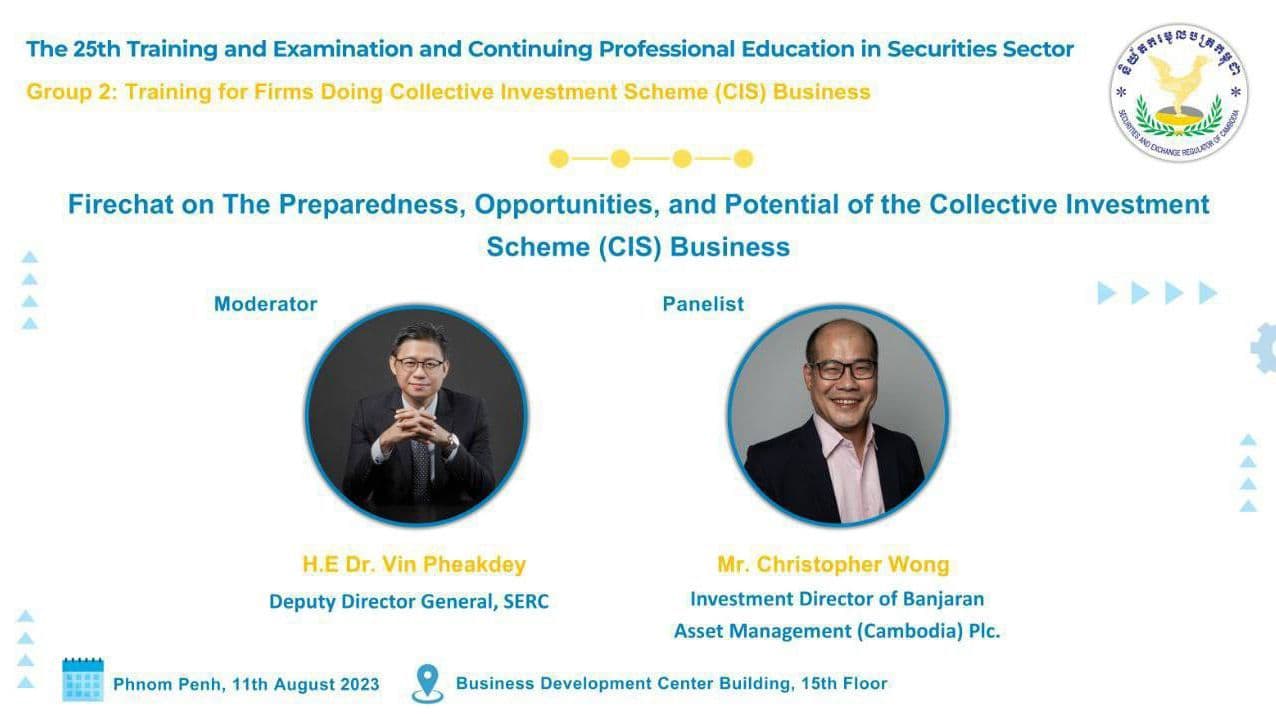
柬埔寨 · 金边 —— 富亚资产管理 ( 柬埔寨 ) 有限公司 投资总监 Christopher Wong 先生 受邀参与题为 “ 集体投资计划业务的准备度、机遇与发展潜力 ” 的专题炉边对话 (Fireside Chat) 。本次活动由柬埔寨证券交易监管机构副总干事 Vin Pheakdey 博士阁下担任主持。 讨论围绕柬埔寨集体投资计划市场的最新发展态势展开,重点探讨了监管体系的完善程度、市场准备情况,以及通过集合投资工具推动经济增长的潜力。 Wong 先生结合其专业经验,深入分享了集体投资计划为本地及国际投资者所带来的机遇,并强调其在提升资本市场可及性、促进金融包容性方面所发挥的重要作用。 本次对话亦为行业参与者提供了一个高层次的交流平台,就投资领域所面临的挑战与机遇展开深入探讨。 Wong 先生的专业见解,有助于加深业界对如何有效运用集合投资计划以强化柬埔寨金融市场体系的理解。 随着柬埔寨资本市场的持续发展,此类高层次对话对于促进监管机构、投资者及行业领导者之间的协作至关重要。富亚资产管理 ( 柬埔寨 ) 有限公司将持续积极参与相关行业倡议,致力于推动健康稳健的投资环境建设,并助力国家金融服务业的长期发展。
富亚资产管理 (柬埔寨) 参与绿色清洁行动
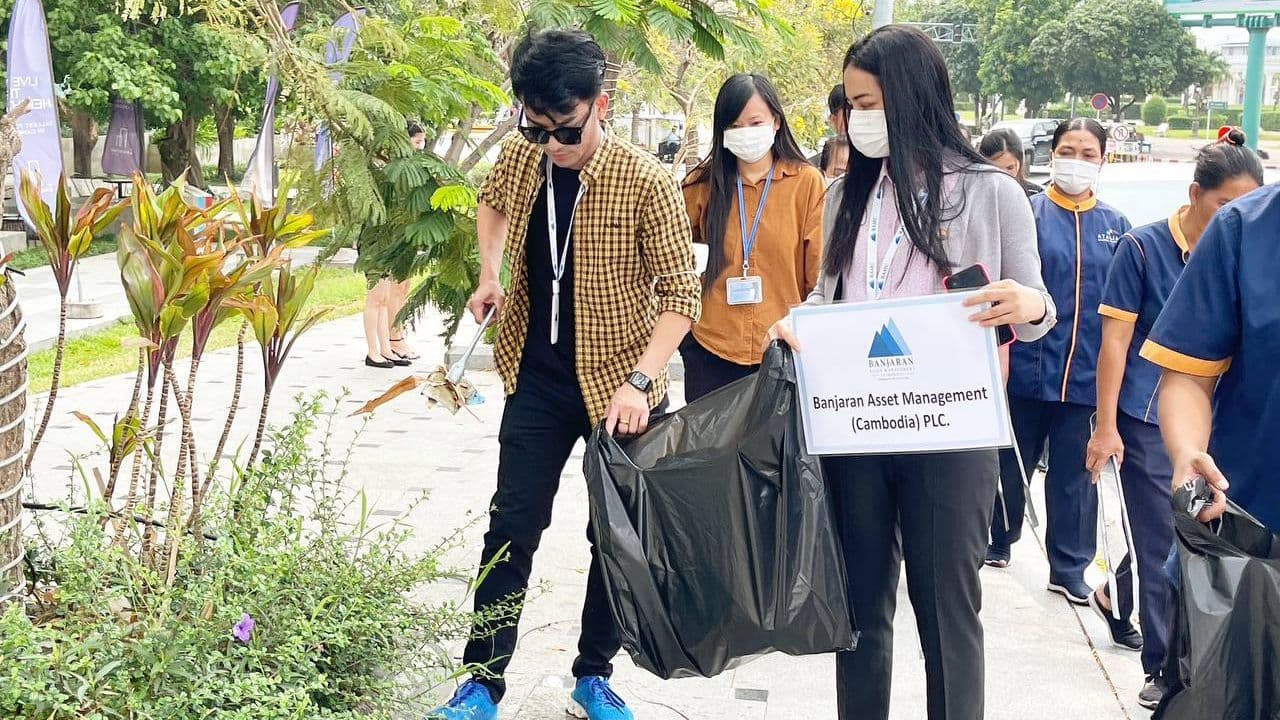
柬埔寨 · 金边 · 钻石岛 —— 富亚资产管理 ( 柬埔寨 ) 有限公司近日自豪地参与了在钻石岛举行的绿色清洁行动,进一步彰显公司对环境保护与可持续发展的坚定承诺。 本次活动旨在提升公众对维护清洁、绿色公共空间重要性的认知,并鼓励社区积极参与各类环保行动。活动期间,富亚资产管理 ( 柬埔寨 ) 的员工与当地志愿者及社区居民携手合作,开展了包括垃圾清理及环保意识宣导在内的多项实践活动。 此次亲身参与不仅为钻石岛的环境美化作出了积极贡献,也有效向参与者传达了环境保护责任意识,强调了为子孙后代保护自然资源的重要性。 富亚资产管理 ( 柬埔寨 ) 有限公司董事总经理 Ben Lee 先生表示: “ 我们认为,企业责任不仅体现在财务表现上,更体现在对环境的积极守护。通过参与此类活动,我们希望能够激励更多企业共同为建设一个更加清洁、绿色的柬埔寨贡献力量。 ” 本次绿色清洁行动汇聚了多家机构及地方政府代表,充分展现了集体行动在推动可持续发展方面的重要性。富亚资产管理 ( 柬埔寨 ) 的参与,不仅体现了其在金融服务领域的专业追求,也反映了公司在推动环保意识与社会责任方面的长期承诺。 作为企业社会责任战略的重要组成部分,富亚资产管理 ( 柬埔寨 ) 未来将持续参与有利于社区发展与环境保护的相关活动,进一步巩固其作为柬埔寨金融行业负责任企业典范的形象。
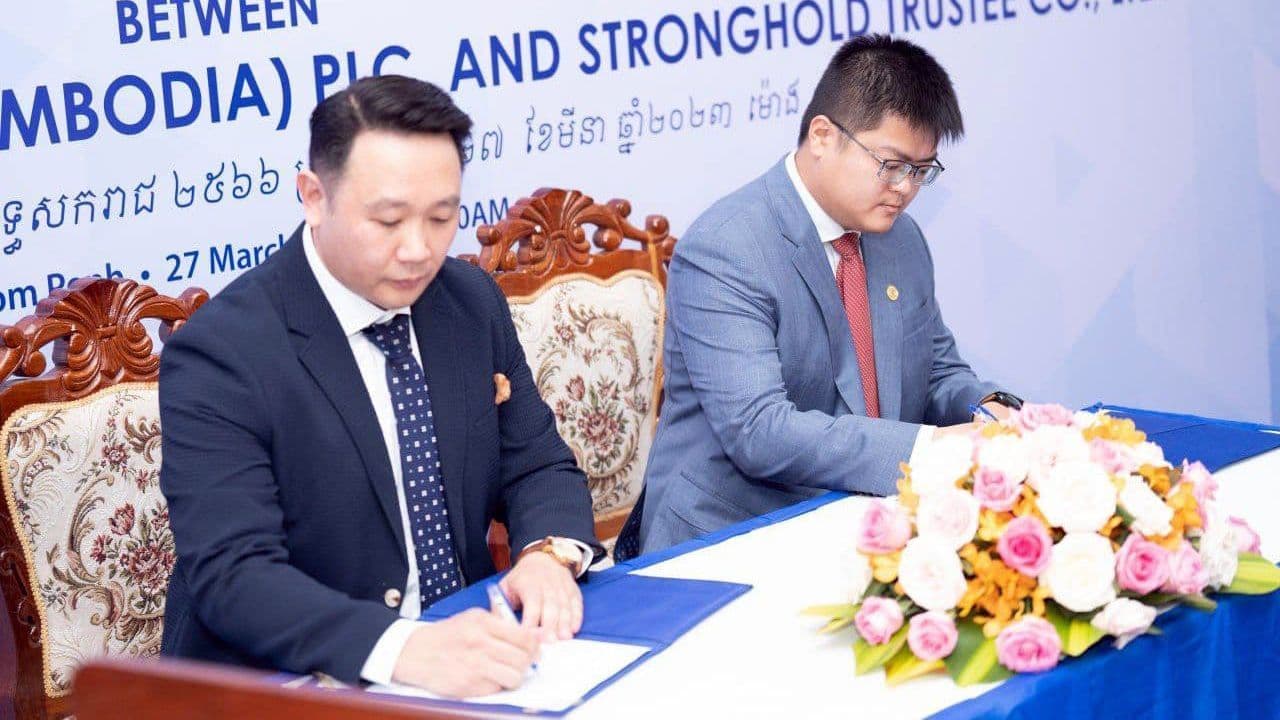
富亚资产管理 (柬埔寨) 有限公司与 碉堡信托有限公司携手合作共同推出市场领先的公募投资基金
金边,柬埔寨 —— 富亚资产管理 ( 柬埔寨 ) 有限公司与 碉堡信托有限公司近日举行了隆重的签约仪式,正式确立双方在推出柬埔寨首只公募基金及集体投资计划方面的合作关系。该仪式由柬埔寨证券交易监管机构 (SERC) 总干事 Sou Socheat 阁下亲自主持,并有多位监管机构官员出席见证。 在获得柬埔寨证券交易监管机构最终批准后,此项合作将成为柬埔寨金融服务行业的重要里程碑,为零售投资者提供除传统银行存款之外的全新投资选择。该基金将由富亚资产管理 ( 柬埔寨 ) 有限公司担任基金管理人,碉堡信托有限公司 出任受托人,而新加坡富亚资产管理私人有限公司则担任投资顾问。 此次合作将使柬埔寨投资者无需前往香港或新加坡等国际金融中心,即可参与全球资本市场投资。碉堡首席执行官 Hans Chen 先生表示,对基金的推出充满信心,并强调 碉堡将以高度的专业性与丰富的受托管理经验支持该项目。富亚资产管理 ( 柬埔寨 ) 董事总经理 Ben Lee 先生则指出,本基金引入了国际标准的基金管理制度,并为本地基金管理生态系统中的专业人才提供系统化培训。 富亚资产管理 ( 柬埔寨 ) 成立于 2022 年,持有由柬埔寨证券交易监管机构颁发的基金管理牌照,由 Banjaran Holdings Pte Ltd (新加坡)、 Best Magnet Capital Co., Ltd 及 Primo Plus Co., Ltd 共同合资设立。 碉堡信托有限公司是依据《柬埔寨信托法》设立并获全面牌照的首家受托机构,专注于为客户提供量身定制的信托服务解决方案。 此外,新加坡富亚资产管理私人有限公司 (BAMPL) 目前管理资产规模约 50 亿美元,在多元资产类别的投资管理领域拥有深厚经验,进一步巩固了本次基金项目的专业基础。 该公募投资基金的推出,标志着柬埔寨资本市场发展的关键一步,不仅为本地投资者提供了新的财富增长渠道,也为未来金融行业的持续创新与深化奠定了坚实基础。 More News Cambodia Investment Review Securities and Exchange Regulator of Cambodia Trust Regulator
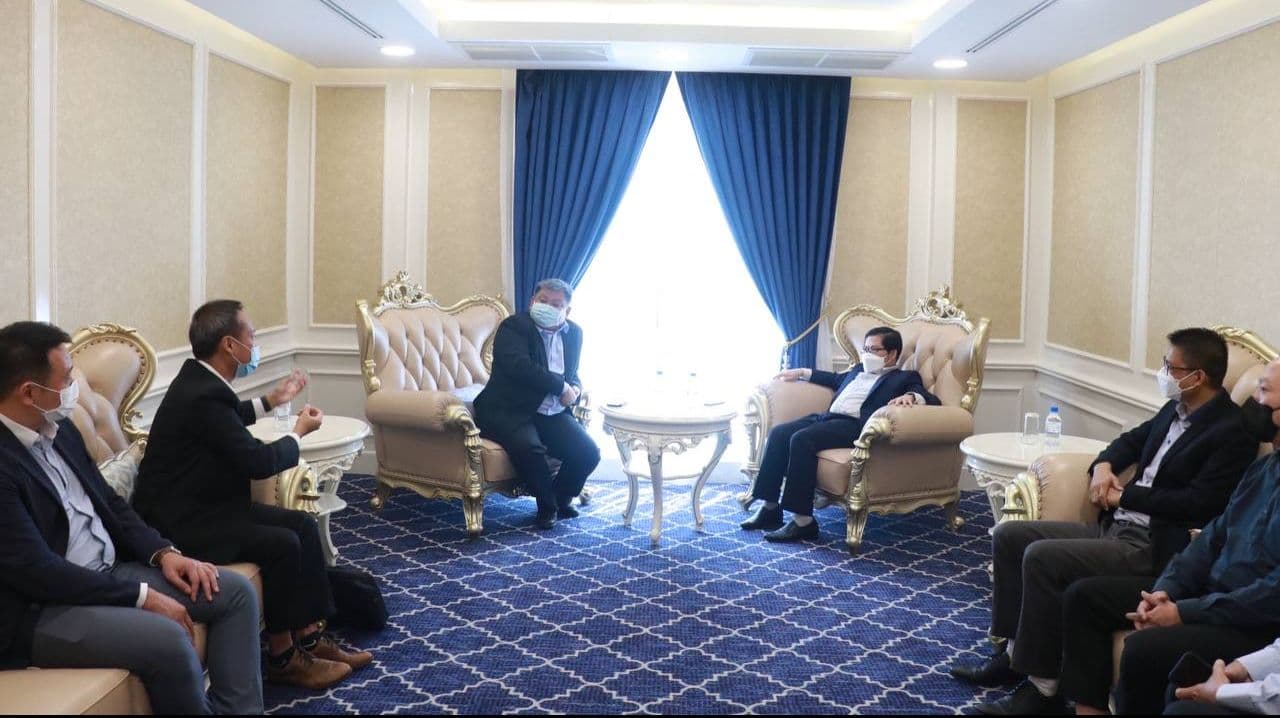
柬埔寨证券交易监管机构 欢迎新加坡富亚资产管理私人有限公司就柬埔寨证券市场进行战略会谈
2022 年 5 月 4 日,金边 为进一步推动柬埔寨资本市场的成长与现代化,柬埔寨证券交易监管机构 (SERC) 总干事、皇家政府代表 Sou Socheat 阁下 ,携同柬埔寨证券交易监管机构 副总干事 Vin Pheakdey 博士阁下 ,于 2022 年 5 月 4 日正式会见了来自新加坡的资产管理公司 富亚资产管理私人有限公司 (BAMPL) 高管团队。访问代表团由富亚资产管理私人有限公司首席执行官 Aaron Ng 先生 与 执行董事 Low Hon-Yu Low 先生 率领。 此次会晤为双方就柬埔寨证券市场的战略合作及潜在商业机会提供了重要平台。 Sou Socheat 阁下 详细介绍了柬埔寨资本市场的监管框架、投资环境及机构基础设施,并强调政府正在进行的改革举措旨在提升市场透明度、保护投资者权益,并确保国际合规,从而使柬埔寨成为具有吸引力的新兴市场。 会谈重点还涵盖了柬埔寨通过丰富金融工具、吸引国内外投资者参与以深化市场发展的举措。富亚资产管理私人有限公司 (BAMPL) 表示出对在柬埔寨开展投资及运营的浓厚兴趣,此举与其亚太区整体战略高度契合,有助于为投资者提供更多元化的市场机会。 Vin Pheakdey 博士阁下 进一步强调了监管合规、稳健风险管理标准及持续投资者教育的重要性,并向富亚资产管理私人有限公司保证,柬埔寨证券交易监管机构将支持有信誉的外资机构在柬埔寨市场负责任地开展业务。 富亚资产管理私人有限公司团队 分享了其业务模式、区域经验及在柬埔寨资本市场的战略愿景,其提出的业务计划,包括基金管理与分销服务,也进行了详细审议。 Sou Socheat 阁下 在会议总结中提供了建设性反馈,概述了获得牌照及运营批准的关键监管要求,并就如何在柬埔寨证券市场建立业务实体提供了实际指导,同时重申柬埔寨证券交易监管机构对认真投资者及合作伙伴的开放态度,鼓励其与柬埔寨的金融发展目标保持一致。 此次会晤体现了柬埔寨推动资本市场发展、增强国际连接的积极姿态,为吸引外资、推动金融产品创新及加速经济长期增长奠定了基础,对本地及国际投资者均具有重要意义。
市场展望
2025 September Market Outlook: Bullish Trends Meet a Cautious Reality
August began with higher reciprocal tariffs imposed by the U.S. on its trading partners. Notably, a 50% tariff on India that included a 25% penalty for purchasing Russian oil and weapons. Meanwhile, the U.S. and China extended a tariff truce for another 90 days to 10 November. Credit spreads narrowed further in August, indicating continued high investor risk appetite. Equity markets broadly advanced, reinforcing bullish sentiment amid strong earnings from technology driven firms. That said, investors are growing cautious about returns from technology and particularly, AI investments. Economic data indicated a struggling Chinese economy with low factory output, weak retail sales, troubled property sector and high unemployment. This raises the likelihood of policy support in the fourth quarter; economists suggest monetary easing and fiscal expansion. Despite underwhelming economic data, the Chinese stock market stands at a stark contrast to the economy with the Shanghai Composite Index at a 10-year high. Additionally, the government announced their aim to triple chip output in 2026. The reluctance of household spending is evident in the size of savings worth more than 60% of the total value of the Chinese stock markets, leading analysts to believe that the rally is supported by long-term and institutional investors. Key drivers include the strategic deployment of state funds, inflows from global institutional investors—such as major U.S. financial institutions like Goldman Sachs and JPMorgan, as well as large Singapore-based funds—and increased participation by domestic mutual funds and insurers. Looking ahead, we remain cautiously optimistic. While trade frictions, sticky inflation, and geopolitical tensions continue to weigh on sentiment, global activity remains resilient. Primarily driven by technology companies’ robust earnings, U.S. equities performed well, with S&P 500 and Nasdaq reaching record highs in August. Despite an initial pullback, markets have broadly rallied since, buoyed by expectations of two more rate cuts this year, moderating inflation, and resilient corporate earnings. Within Asia, institutional investors looking for diversification beyond U.S. assets are lured by China’s stock market bull run. Against this backdrop, we maintain a disciplined and balanced approach, grounded in bottom-up fundamental analysis in our portfolio construction.
2025 August Market Outlook: AI and Tech Earnings Fuel Optimism Despite Uncertainty
Investors continue to watch closely for disinflationary indicators and the Fed's response. Despite macro uncertainties, the narrowing credit spread likely indicates the ongoing high investors' risk appetite. The strong earnings from AI-driven tech companies further supported investors' confidence, albeit after a slight June pullback. In Asia, the negative PPI in China reflects Chinese consumers becoming more price-sensitive and cutting back on non-essential spending. Sectors like electric vehicles ("EVs") and food delivery companies have slashed prices to stay competitive. The government launched an "anti-involution" campaign to combat the deepening price wars, and the initiatives such as pricing oversight have shown early signs of effectiveness. Despite this, the Chinese and Hong Kong equity markets have gained, with AI-linked firms and industrial-tech stocks driving market performance. Looking ahead, we remain cautiously optimistic. Despite continued geopolitical tensions and macro uncertainties weighing on sentiment, resilient corporate earnings and tightening credit spreads would likely continue to support the global equity markets, notably in the AI and tech sectors. Meanwhile, we believe the Fed will remain cautious, closely watching sticky inflationary indicators; if inflation continues to ease, gradual rate cuts are likely. In spite of trade reroutes and structural market challenges leading to overcapacity, Asian equity markets performed better than expected, supported by a strengthened macro backdrop. Against this landscape, we maintain a disciplined and balanced approach, grounded in bottom-up fundamental analysis in our portfolio construction.
2025年7月市场展望:稳健盈利与贸易关系回暖维持投资者信心
自 6 月以来,投资者情绪逐步改善,这得益于企业盈利的稳健表现、超预期的宏观经济指标以及贸易外交方面的稳步进展。尽管政策不确定性和地缘政治风险仍然存在,市场整体保持相对平稳,波动性基本可控。 贸易政策仍然是市场关注的核心。特朗普政府 90 天的关税暂停将于 8 月 1 日到期,针对汽车和消费电子产品的高达 50% 的拟议关税仍在考虑之中。然而,尽管关税风险存在,与日本、英国及韩国达成的双边贸易协议成功签署,提振了投资者信心。据报道,美日贸易协议包括 5500 亿美元的投资承诺,这进一步支撑了亚洲市场的情绪,同时受益于贸易关系改善及区域政策协调。 与此同时,《一揽子美好法案》 (BBB 法案 ) 提供了慷慨的税收激励,包括永久研发费用扣除及生产资产 100% 费用化,这对科技、半导体及数据中心行业产生了明显支撑。尽管 BBB 法案引发了财政赤字的担忧,但它已帮助推动了以增长为导向及受益于人工智能的股票走势。 在亚洲方面,中国二季度国内生产总值 (GDP) 增速超出预期,受益于工业产出强劲及出口反弹,这部分得益于为应对潜在新关税而提前发货。然而,零售销售和房地产投资的疲软表明,中国仍主要依赖外需和工业生产,而非国内消费 —— 这使市场对 2025 年下半年进一步定向财政支持的预期增加。 展望未来,我们保持谨慎乐观。尽管美国 6 月总体消费者价格指数 (CPI) 有所上升,但核心组成部分仍显示出通缩趋势。主要行业的盈利能力保持强劲,亚洲市场继续受益于贸易利好及增长导向政策。然而,考虑到估值水平仍然偏高,即将到来的财报季将在支撑估值溢价方面发挥关键作用。在流动性条件稳定、市场波动性低的背景下,我们将坚持以自下而上的基本面分析为指导,采取审慎平衡的投资组合建设策略。
2025年6月市场展望:风险环境中的韧性市场
自 5 月以来 , 全球市场依然在政策不确定性和地缘政治风险上升的背景下运行 . 特朗普 (The Trump) 政府宣布的 “ 解放日关税 ” 90 天暂停措施带来了一定的短期缓解 , 但在更广泛的贸易谈判方面 —— 尤其是与欧盟和日本的谈判 —— 进展有限 , 使投资者保持谨慎 . 尽管与英国达成了一项有限协议 , 但整体贸易格局仍未解决 , 持续影响市场情绪并压制风险偏好 . 2025 年 6 月 , 地缘政治紧张局势进一步升级 , 尤其是以色列与伊朗的冲突 . 伊朗威胁关闭霍尔木兹海峡 —— 这一关键航道占全球石油供应的约 20%—— 引发了油价的急剧上涨 . 这一事态加剧了对供应中断、全球航运改道以及该地区更广泛不稳定性的担忧 . 这一冲突的时机为通胀前景增添了复杂性 . 包括美联储在内的各大央行原本正准备可能转向宽松 . 然而 , 油价的飙升带来了新的不确定性 . 在 6 月的会议上 , 美联储维持利率不变 , 并仅暗示年内可能有一次降息 , 理由是服务业通胀依然顽固以及地缘政治风险上升 . 若冲突持续 . 油价可能长期维持高位 , 从而推迟或限制政策宽松 . 与此同时 , 美国因政治僵局和预算讨论未决引发的财政稳定担忧 , 也进一步加剧了市场不确定性 . 尽管面临这些挑战,我们仍保持谨慎乐观的展望 . 通胀回落趋势正在显现 , 市场波动性整体保持相对可控 . 在关税紧张局势有望缓解、地缘政治摩擦预期下降 , 以及中美两国实施支持性财政与亲商政策的背景下 , 全球股市预计将延续复苏态势 . 基于此 , 我们在投资组合构建中继续坚持自下而上的基本面分析 , 保持纪律性与均衡性 .
2025年5月市场展望:在贸易紧张与货币政策谨慎下应对波动
全球市场 以 MSCI 世界指数为代表的全球股市在 4 月上涨了 0.74% 。涨幅主要由非美股市场的强劲表现以及全球贸易紧张局势的暂时缓解所推动。尽管美国市场在宣布全面新关税后中旬经历了剧烈波动,但部分回撤 ( 中国除外 ) 有助于恢复投资者信心。大型科技股的韧性以及向防御性板块的轮动也对涨势有所贡献。此外,对美国以外部分发达市场货币宽松的预期,为全球股市提供了支撑,使其在地缘政治与贸易不确定性持续存在的情况下得以回升。 总体展望与观点 4 月初,随着 “ 解放日关税 ” 的意外推出,市场波动明显加剧。该关税对所有进口产品统一征收 10% ,同时对部分国家实施更高税率。市场迅速作出反应 —— 股市下跌,国债收益率下降,避险情绪蔓延。随后,美国决定暂停大部分关税 ( 中国除外 ) ,市场出现短暂反弹。然而,中国的迅速反制再次激化贸易紧张局势,市场再次承压。尽管波动与不确定性依然存在,股市随后仍表现出强劲复苏,得益于两大经济体之间初步达成的贸易休战。投资者情绪受到重启谈判前景的提振,推动了广泛的市场反弹。与此同时,美联储选择维持利率不变,采取谨慎、依赖数据的策略,以评估贸易干扰的更广泛影响。 然而,在消费者信心低迷、宏观经济逆风持续,以及美中贸易谈判脆弱的背景下,经济衰退风险仍然偏高。美联储维持利率不变,进一步体现其 “ 观望 ” 态度;与此同时,穆迪近期下调信用评级,也再次引发市场对美国长期财政脆弱性的关注,为市场前景增添了不确定性。 尽管如此,我们仍保持谨慎乐观。虽然整体经济环境仍受贸易政策不确定性和政治波动影响,但美中持续接触的可能性为局势降温和市场稳定带来一定希望。在这一脆弱的贸易动态、财政信誉趋紧以及美联储耐心观望的背景下,我们将继续通过纪律性的投资组合配置,应对短期波动。我们将密切关注事态发展,认识到贸易关系、货币政策和政治动向将在未来数月继续成为全球经济增长和市场稳定的关键驱动因素。在当前环境下,我们认为在政策明朗之前,保持投资组合的稳健与谨慎调整仍是明智之选。
2025年4月市场展望:关税冲击、利率困境与中国下一步动向
美国的关税公告给全球市场带来一波不确定性。尽管最初的冲击导致股市大幅回落,但在美国暂停对大多数国家的广泛关税,仅将中国作为主要加税对象后,市场情绪有所稳定。这种反复无常的政策手法令企业和投资者均感到不安,美国国债收益率也出现了异常迅速的反应。我们将密切关注贸易谈判,尤其是涉及中国的谈判,因为其结果可能在未来数月显著影响市场走势。 与此同时,美联储在经济信号混合的背景下选择维持利率不变。强劲的消费者支出和稳健的劳动力市场显示经济基础仍具韧性,但通胀压力依然存在。政治上要求降息的呼声增加了市场噪音,但美联储的下一步动作仍不确定。目前,我们将持续观察这些动态的发展,因为经济数据与政策决策之间的互动将对未来市场路径产生关键影响。 在中国,由于与美国的持续紧张关系,投资环境仍显不明朗。尽管 “ 两会 ” 期间宣布的财政刺激措施提供了一定支撑,包括推动消费和扶持关键产业的举措,但我们认为未来几个月仍有出台更多政策的空间。